
Sprawdź naszą aplikację:

Spis treści
- Kto odpowiada za towar w wynajmowanym magazynie – wynajmujący czy najemca?
- Dlaczego umowa najmu magazynu powinna jasno rozdzielać odpowiedzialność
- Ubezpieczenie OC wynajmującego a ubezpieczenie mienia najemcy – to nie to samo
- Na co zwrócić uwagę przy wyborze polisy dla towaru w magazynie
- Wymogi sanitarne i przeciwpożarowe a bezpieczeństwo towaru
- Zgłaszanie i likwidacja szkody – jak wygląda to w praktyce
- Checklist – co sprawdzić przed podpisaniem umowy najmu i polisy
- Podsumowanie
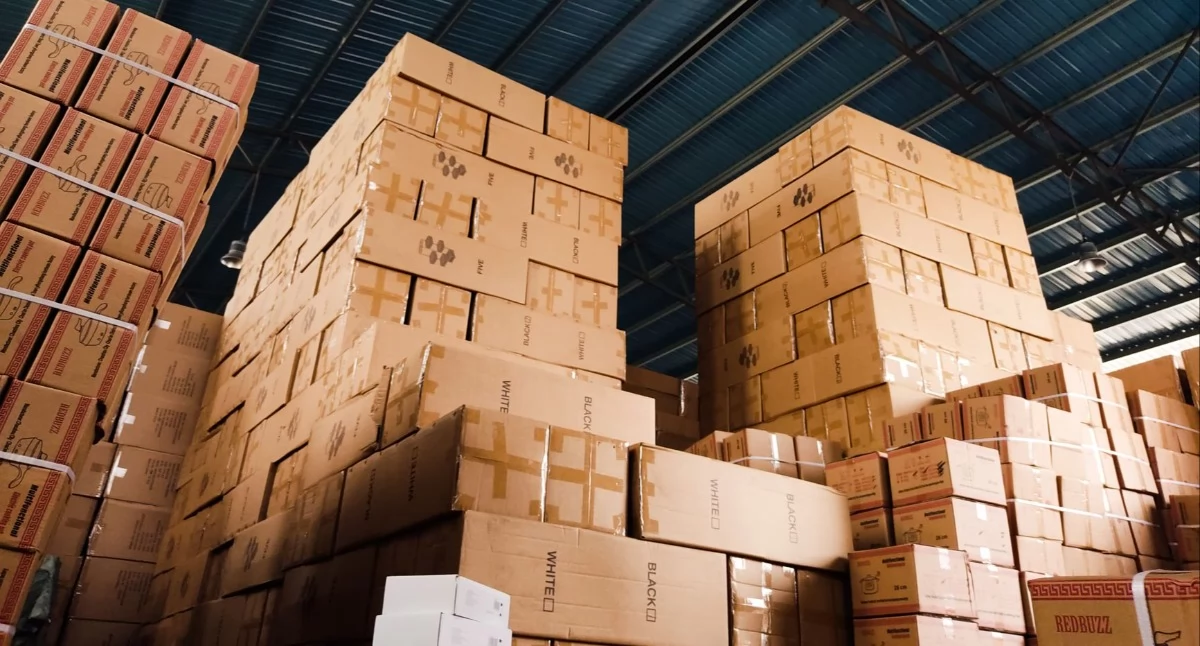
Coraz więcej firm decyduje się na wynajem powierzchni magazynowej zamiast budowy własnego obiektu. To rozwiązanie elastyczne i tańsze na starcie, ale rodzi pytanie, które umyka wielu przedsiębiorcom: kto odpowiada za towar, jeśli coś pójdzie nie tak? Wbrew powszechnemu przekonaniu, sam fakt wynajęcia magazynu nie oznacza, że przechowywane w nim towary są automatycznie ubezpieczone. Sprawdź, na co zwrócić uwagę przed podpisaniem umowy najmu i wyborem polisy.
Kto odpowiada za towar w wynajmowanym magazynie – wynajmujący czy najemca?
Zgodnie z przepisami Kodeksu cywilnego dotyczącymi najmu (art. 659 i n.), obowiązkiem wynajmującego jest przede wszystkim utrzymanie przedmiotu najmu – czyli samego budynku, instalacji i infrastruktury – w stanie przydatnym do umówionego użytku. Nie oznacza to jednak, że wynajmujący ponosi odpowiedzialność za towar, który najemca przechowuje wewnątrz obiektu.
W praktyce oznacza to, że:
- odpowiedzialność wynajmującego zazwyczaj ogranicza się do stanu technicznego obiektu (dach, instalacja elektryczna, zabezpieczenia budynku),
- odpowiedzialność za utratę lub uszkodzenie towaru co do zasady spoczywa na najemcy,
- wyjątkiem są sytuacje, w których szkoda wynika z zaniedbania po stronie wynajmującego – na przykład z braku konserwacji dachu, niedziałającego monitoringu opisanego w umowie czy niewykonania napraw, do których był zobowiązany.
Dlatego zanim towar trafi na regały wynajmowanego magazynu, warto dokładnie ustalić, gdzie kończy się odpowiedzialność właściciela obiektu, a zaczyna odpowiedzialność najemcy.
Dlaczego umowa najmu magazynu powinna jasno rozdzielać odpowiedzialność
Precyzyjne zapisy umowne to podstawa bezpieczeństwa obu stron. Umowa najmu powinna jasno określać m.in.:
- zakres i godziny działania monitoringu oraz dozoru,
- obowiązki przeciwpożarowe i zasady zabezpieczenia obiektu,
- procedurę zgłaszania i dokumentowania szkód,
- zakres odpowiedzialności wynajmującego za szkody wynikłe z jego zaniedbań.
Warto zachować czujność wobec klauzul, które w całości wyłączają odpowiedzialność wynajmującego – również za szkody powstałe z jego rażącego niedbalstwa. Zgodnie z art. 385¹–385³ Kodeksu cywilnego, postanowienia umowne rażąco naruszające interesy słabszej strony i sprzeczne z dobrymi obyczajami mogą zostać uznane za niedozwolone (abuzywne), a tym samym niewiążące. Kontrolę wzorców umów stosowanych przez przedsiębiorców, w tym w relacjach B2B, sprawuje Urząd Ochrony Konkurencji i Konsumentów, który może badać takie praktyki i nakładać sankcje – warto o tym pamiętać, negocjując warunki najmu, zwłaszcza gdy korzysta się z gotowego wzoru umowy.
Ubezpieczenie OC wynajmującego a ubezpieczenie mienia najemcy – to nie to samo
Częstym błędem jest utożsamianie ubezpieczenia OC wynajmującego z ochroną towaru najemcy. Tymczasem polisa OC właściciela magazynu chroni go głównie przed roszczeniami osób trzecich związanymi z samym budynkiem – nie stanowi ubezpieczenia mienia znajdującego się wewnątrz.
Aby realnie zabezpieczyć swój towar, przedsiębiorca powinien wykupić własną polisę, obejmującą np.:
- ubezpieczenie mienia od ognia i innych zdarzeń losowych,
- ubezpieczenie od kradzieży z włamaniem i rabunku,
- ubezpieczenie towarów w transporcie – jeśli dotyczy działalności firmy.
Działalność ubezpieczeniowa w Polsce podlega ustawie z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej, a nadzór nad rynkiem sprawuje Komisja Nadzoru Finansowego. Wybierając ubezpieczyciela, warto sprawdzić, czy działa on legalnie na polskim rynku i posiada odpowiednie zezwolenia.
Na co zwrócić uwagę przy wyborze polisy dla towaru w magazynie
Dobrze dobrana polisa powinna odpowiadać rzeczywistej charakterystyce przechowywanego towaru i samego obiektu. Kluczowe elementy do sprawdzenia to:
- suma ubezpieczenia – powinna odpowiadać realnej wartości przechowywanego towaru; niedoubezpieczenie może skutkować proporcjonalnym obniżeniem wypłaty odszkodowania,
- zakres ochrony – pożar, zalanie, kradzież z włamaniem, akty wandalizmu, a w przypadku hal namiotowych także szkody wynikające z niekorzystnych warunków atmosferycznych,
- wyłączenia odpowiedzialności wskazane w Ogólnych Warunkach Ubezpieczenia (OWU) – ubezpieczyciel ma obowiązek przedstawić je przed zawarciem umowy, warto poświęcić czas na ich dokładną lekturę,
- franszyzę redukcyjną lub integralną – wpływa bezpośrednio na wysokość faktycznie wypłaconego odszkodowania,
- wymogi zabezpieczeń stawiane przez ubezpieczyciela, np. określony rodzaj zamków, systemu alarmowego czy monitoringu – ich niespełnienie może być podstawą do odmowy wypłaty świadczenia.
Wymogi sanitarne i przeciwpożarowe a bezpieczeństwo towaru
Jeśli w magazynie przechowywane są towary podlegające nadzorowi sanitarnemu – np. żywność, kosmetyki czy wyroby medyczne – konieczne jest spełnienie wymogów określonych przez Państwową Inspekcję Sanitarną (GIS), dotyczących m.in. odpowiedniej temperatury, wilgotności i czystości pomieszczeń. Niespełnienie tych norm może skutkować nie tylko sankcjami administracyjnymi, ale również problemami przy likwidacji szkody – ubezpieczyciel może odmówić wypłaty odszkodowania, jeśli szkoda powstała w wyniku naruszenia obowiązujących przepisów.
Podobne znaczenie mają przepisy przeciwpożarowe wynikające z ustawy o ochronie przeciwpożarowej, szczególnie istotne przy magazynowaniu towarów łatwopalnych. Ich przestrzeganie to nie tylko wymóg prawny, ale też warunek utrzymania ważności polisy.
Zgłaszanie i likwidacja szkody – jak wygląda to w praktyce
Jeśli dojdzie do szkody, kluczowe jest zachowanie odpowiedniej kolejności działań:
- zabezpieczenie miejsca zdarzenia i, jeśli to możliwe, ograniczenie dalszych strat,
- wykonanie dokumentacji fotograficznej,
- zgłoszenie zdarzenia wynajmującemu oraz ubezpieczycielowi w terminie wskazanym w OWU,
- w przypadku kradzieży – zgłoszenie na policję i uzyskanie potwierdzenia zgłoszenia,
- sporządzenie protokołu szkody, który będzie podstawą do dalszego postępowania likwidacyjnego.
Dochowanie terminów i rzetelna dokumentacja znacząco zwiększają szansę na sprawną i pełną wypłatę odszkodowania.
Checklist – co sprawdzić przed podpisaniem umowy najmu i polisy
- Czy umowa jasno rozdziela odpowiedzialność za budynek i za towar?
- Czy opisano zakres i godziny działania monitoringu oraz dozoru?
- Czy umowa zawiera zapisy całkowicie wyłączające odpowiedzialność wynajmującego, także za rażące niedbalstwo?
- Czy suma ubezpieczenia odpowiada realnej wartości towaru?
- Czy znasz wszystkie wyłączenia odpowiedzialności zawarte w OWU?
- Czy obiekt spełnia wymogi zabezpieczeń wskazane przez ubezpieczyciela?
- Czy przechowywany towar podlega nadzorowi sanitarnemu (GIS) i czy obiekt spełnia te wymogi?
- Czy znasz procedurę i terminy zgłaszania szkód?
Podsumowanie
Wynajem magazynu to wygodne rozwiązanie, ale bezpieczeństwo przechowywanego towaru zależy w dużej mierze od tego, jak precyzyjnie skonstruowana jest umowa najmu i czy przedsiębiorca zadbał o własne ubezpieczenie mienia. Warto pamiętać, że sama umowa najmu nie zastępuje polisy, a dobrze zabezpieczony, monitorowany obiekt to często argument, który realnie wpływa na wysokość składki ubezpieczeniowej.
Sprawdź również: https://magazyny-proinvest.pl/
Artykuł ma charakter wyłącznie informacyjny i nie stanowi porady prawnej, podatkowej ani ubezpieczeniowej. Przed podjęciem decyzji dotyczących umowy najmu lub wyboru polisy warto skonsultować się z prawnikiem lub brokerem ubezpieczeniowym oraz zweryfikować aktualność przywołanych przepisów.
Obserwuj nas na  Google News
Chcesz być na bieżąco z wieściami z naszego portalu? Obserwuj nas na Google News!

Komentarze opinie
Podziel się swoją opinią
Twoje zdanie jest ważne jednak nie może ranić innych osób lub grup.
Komentarze mogą dodawać tylko zalogowani użytkownicy.Zaloguj się
Najnowsze rolki


Najnowsze wiadomości
- 16/09 Lokalne firmy z flotą aut dostawczych tną koszty. Skąd biorą się oszczędności rzędu 30% na paliwie
- 16/09 Z Suchej Beskidzkiej do Katowic. Pomysł na weekend pełen miejskich atrakcji
- 16/09 Siatkarze na start, czyli zaczynamy drugą edycję Makowskiej Ligi Piłki Siatkowej
- 16/09 Electris poszukuje inżynierów, liderów i pracowników produkcji
- 16/09 Niecodzienny wynik w derbach, a potem bez niespodzianek
- 16/09 Górskie ściganie w Zawoi! Młodzi kolarze walczyli o awans do finału wojewódzkiego
- 16/09 Nowy etap dla „Witosa”. Szkoła rozpoczyna współpracę z Centralnym Ośrodkiem Informatyki
- 16/09 Jordanów: uchwała parkingowa nieważna. Kierowcy elektryków mogą odzyskać pieniądze?
- 16/09 Tablice mierzą prędkość w Naprawie
- 16/09 ROADPOL Safety Days w powiecie suskim
- 16/09 OSP Jordanów z dofinansowaniem. Nowy sprzęt już trafił do jednostki
- 16/09 Budzów Challenge. Amatorski turniej siatkówki
- 16/09 Straty osobowe i materialne poniesione przez Polskę w wyniku agresji niemieckiej w okresie II wojny światowej
- 16/09 Oddaj krew i pomóż ratować życie. Akcja krwiodawstwa w Zawoi Górnej
- 16/09 Nocne zderzenie w Zembrzycach
- 15/09 Wybitnie niewybitne mistrzostwa świata Pauli Goryckiej
- 15/09 Ponad 7,8 mln zł na drogi w powiecie suskim. Sprawdź, które odcinki otrzymały dofinansowanie
- 15/09 Pokaż, jak pływasz! Bezpłatne zawody dla dzieci i młodzieży w Suchej Beskidzkiej
- 15/09 Tele-Anioł zaprasza na Mszę Świętą z kard. Grzegorzem Rysiem w Suchej Beskidzkiej
- 15/09 Przedszkole i Klub Malucha w Makowie Podhalańskim zaprasza!
Komentarze