
Sprawdź naszą aplikację:

Reklama
Kasy fiskalne obowiązkowe niezależnie od obrotu
27/01/2015 21:27
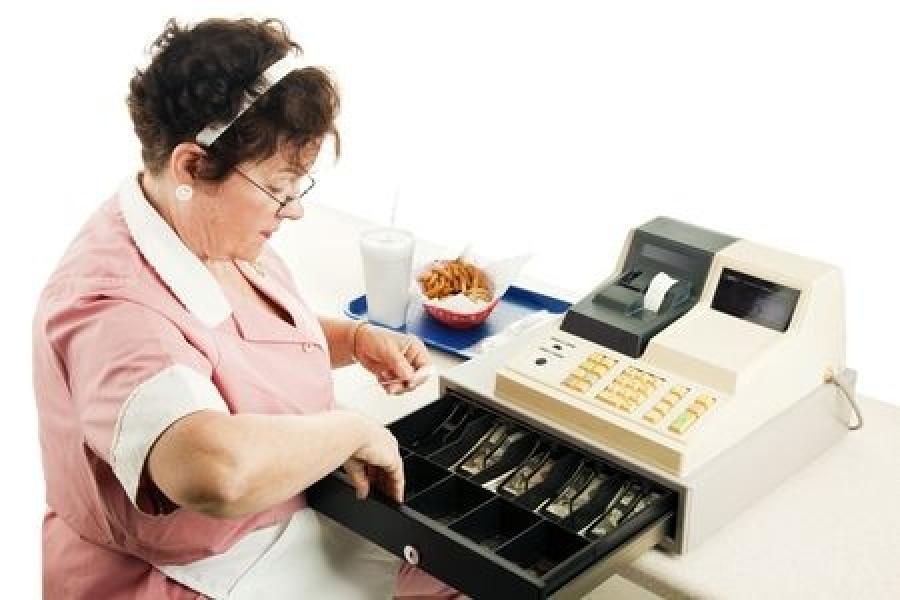
Z dniem 1 stycznia 2015 roku zaczęły obowiązywać przepisy rozporządzenia Ministra. Finansów z dnia 4 listopada 2014 roku w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących (Dz. U. z 2014 r. poz. 1544).
Nowe regulacje zmieniły dotychczasowe zasady zwolnień o których mowa w tym rozporządzeniu i obligują kolejne grupy zawodowe do rejestrowania sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej i rolników ryczałtowych za pomocą kasy – niezależnie od wielkości osiągniętego obrotu.
W myśl nowych przepisów obowiązek stosowania kas, bez względu na osiągane obroty, dotyczy podatników
świadczących usługi m. in.:
opieki medycznej świadczonej przez lekarzy czy lekarzy dentystów,
Reklama
prawnicze (z wyłączeniem czynności notarialnych),
doradztwa podatkowego,
fryzjerskie, kosmetyczne, kosmetologiczne,
gastronomiczne świadczone przez stacjonarne placówki gastronomiczne, oraz usługi kateringowe,
napraw pojazdów samochodowych i motorowerów, wymiany opon i kół do pojazdów, dot. badań i przeglądów
technicznych pojazdów;
oraz podatników dokonujących dostaw m.in.:
perfum i wód toaletowych.
Wobec tych wszystkich podatników nie ma już zastosowania dotychczas obowiązujące zwolnienie z obowiązku ewidencjonowania sprzedaży za pomocą kasy rejestrującej. Sam fakt, że podmioty te wykonują określone w rozporządzeniu usługi zobowiązuje je do posiadania kasy rejestrującej i ewidencjonowania na niej obrotu.
Reklama
Podmioty świadczące powyższe usługi mogą skorzystać z dwumiesięcznego okresu przejściowego na dostosowanie się do nowych przepisów. Zgodnie z obowiązującymi regulacjami muszą rozpocząć ewidencjonowanie obrotu przy zastosowaniu kasy rejestrującej z dniem 1 marca 2015 roku.
Natomiast podatnicy, którzy rozpoczynają świadczenie ww. usług w 2015 roku, mają obowiązek instalacji kasy rejestrującej po upływie 2 miesięcy następujących po miesiącu, w którym rozpoczęli wykonywanie tych usług.
W przypadku rozpoczęcia w 2015 r. dostaw perfum i wód toaletowych obowiązek ten powstaje od pierwszej takiej dostawy.
Reklama
Pełny katalog dostaw i usług, które podlegają rejestracji na kasach rejestrujących znajduje się w §4 rozporządzenia.
Nowe regulacje nie obejmują już zwolnienia dla podatników świadczących usługi okazjonalnie dla niewielkiej liczby odbiorców. Zgodnie z dotychczasowymi przepisami kasy rejestrującej nie musiał posiadać podatnik, którego liczba świadczonych rocznie usług udokumentowanych fakturami nie przekroczyła 50, a liczba odbiorców była mniejsza niż 20.
Przypomnieć należy, iż zwolnieni z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących są podatnicy, których obroty z tytułu sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych, nie przekraczają 20.000 zł. (limit ten nie dotyczy podmiotów wskazanych w §4 o czym mowa powyżej).
Reklama
Rozporządzenie wprowadza jednak istotną zmianę w sposobie ustalania kwoty obrotów, która powoduje utratę tego zwolnienia. – od 2015 r. kwota ta nie obejmuje obrotu uzyskanego ze sprzedaży środków trwałych oraz wartości niematerialnych i prawnych, podlegających amortyzacji, a także sprzedaży nieruchomości. Transakcje takie będą jednak musiały być udokumentowane fakturą.
Zapraszamy na bezpłatne szkolenia poświęcone tematyce kas rejestrujących organizowane przez Małopolską

Reklama
Komentarze opinie
Podziel się swoją opinią
Twoje zdanie jest ważne jednak nie może ranić innych osób lub grup.
Komentarze mogą dodawać tylko zalogowani użytkownicy.Zaloguj się
Najnowsze rolki
Reklama
Wideo Sucha24
Reklama


Reklama


- Dzisiejsze 10
- Usługi 24
- Motoryzacja 15
- Praca 10
- Dla domu 4
- Nieruchomości 4
- Edukacja 3
- Pozostałe 3


Reklama
Reklama
Najnowsze wiadomości
- 17/10 Niezwykłe odkrycie pod Babią Górą. Archeolodzy znaleźli ślady sprzed tysięcy lat
- 17/10 Energylandia ogłasza nowy rollercoaster. Będzie najwyższym i najdłuższym Wing Coasterem w Europie
- 17/10 Wataha czy Los Asfaltos o to jest pytanie
- 17/10 Warsztaty, aktywność i integracja. Stowarzyszenie Nowe Horyzonty Podbeskidzia podsumowuje ostatnie miesiące działalności
- 17/10 Zespół POŁONINY wystąpi w Jordanowie. Koncert już w niedzielę
- 16/10 V-LIGA: Niewykorzystana szansa Tempa Białki
- 16/10 Nie żyje Józef Celak. Znany muzyk z Jachówki przez lata grał na setkach wesel
- 16/10 Historyczny moment dla górali! Kultura polskich górali Karpat oficjalnie na krajowej liście dziedzictwa
- 16/10 XXI Gminny Bieg Papieski w Wieprzcu. Tradycja, która łączy pokolenia
- 16/10 Zmarła Stefania Nieciąg, najstarsza mieszkanka gminy Budzów. Miała 102 lata.
- 16/10 Zdarzenie drogowe na DK28 w Mucharzu.
- 16/10 Konferencja „Spektrum edukacji” już 27 października. SCWEW Tarnawa Górna rozpoczyna działalność
- 16/10 Kilkaset worków śmieci i sterty opon. Wielkie sprzątanie Jeziora Mucharskiego
- 16/10 OKRĘGÓWKA: Babia Góra goni czołówkę, Bystra szuka ratunku, Żuraw przełamania, Halniak potwierdzenia, a Naroże utwierdzenia
- 16/10 Ponad 700 strażackich naszywek, hełmy i odznaki. Kolekcja Andrzeja Szafrańca na wystawie w Zawoi
- 16/10 A-KLASA: Lachowice i Białka do sesji poprawkowej, a Budzów prymusem. Stryszawa nie odda fotelu lidera?
- 16/10 W Warszawie odbędzie się manifestacja w obronie niezależności Trybunału Konstytucyjnego
- 16/10 Poszukiwania zaginionych w górach i lasach. Policjanci z dwóch krajów ćwiczyli w Zawoi
- 16/10 48. rocznica wyboru kardynała Karola Wojtyły na Papieża
- 16/10 Zderzenie w Zawoi Dolnej. Droga zablokowana
Komentarze